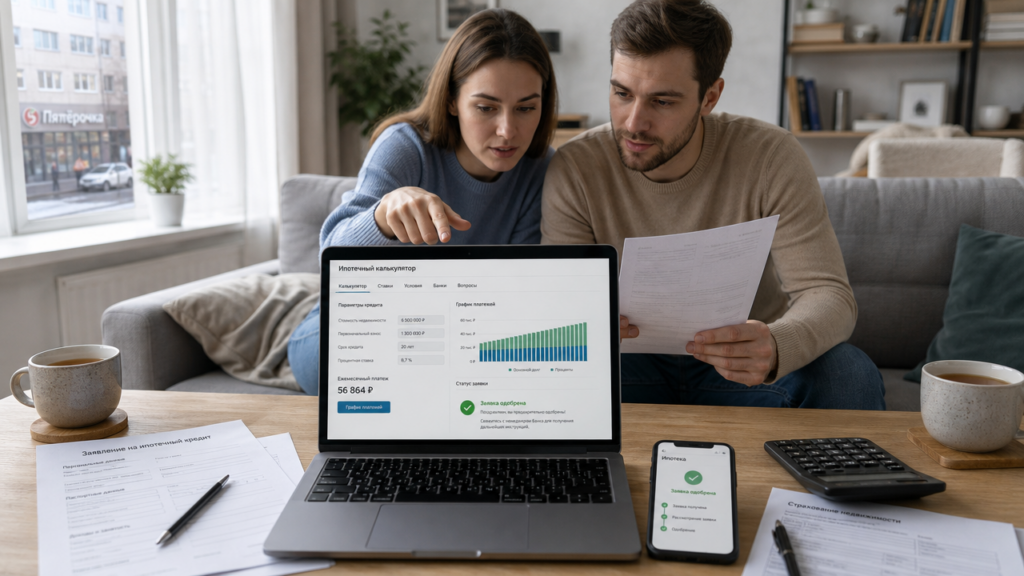
Онлайн-ипотека вышла за пределы маркетинговых сайтов: у крупных банков полный цикл от заявки до регистрации права собственности проходит без визита в отделение. Разница между сервисами не в наличии функции, а в скорости скоринга, возможности загрузить документы с государственного портала и тарифах страховых партнёров.
Считать ипотеку онлайн калькулятор: формула аннуитета и подводные камни
Большинство калькуляторов на сайтах банков считают аннуитетный платёж по стандартной формуле P = S × (i × (1+i)^n) / ((1+i)^n — 1), где S — сумма кредита, i — месячная ставка, n — срок в месяцах. Для кредита 5 млн рублей под 16% годовых на 20 лет месячный платёж составит около 69,5 тыс. рублей. В разных банковских калькуляторах результат различается на 500–1500 рублей из-за разного учёта даты первого платежа, страхования и комиссии за снижение ставки.
Часть калькуляторов умеет переключаться на дифференцированную схему, где тело долга делится поровну, а проценты начисляются на остаток. Первый платёж по той же сумме составит 20 833 рубля основного долга плюс 66 667 рублей процентов, итого 87,5 тыс. рублей, а последний будет ниже 21 тыс. рублей. На практике банки редко выдают дифференцированную ипотеку: в массовых программах эта опция может требовать повышенного первоначального взноса от 30%.
Проверка одобрения ипотеки онлайн: что происходит после нажатия кнопки «Отправить»
После отправки заявки система банка формирует запрос в бюро кредитных историй по формату 2.6 XML. В ответ приходит кредитный отчёт, который скоринговая модель прогоняет через логистическую регрессию и рассчитывает вероятность дефолта. Одновременно банк проверяет доход через государственные информационные системы, если вы дали согласие через единую систему идентификации. Это ускоряет проверку: предварительное одобрение для зарплатных клиентов один банк выдаёт за 2–5 минут, другие — в среднем за 15–30 минут.
Проверка одобрения ипотеки онлайн сводится к трём источникам: кредитная история, доход и трудовой стаж. В приложении банка статус заявки отображается как «На рассмотрении», «Предварительно одобрено» или «Отказано». После одобрения приходит уведомление с номером заявки, который можно использовать на горячей линии. Отказ не всегда означает плохую кредитную историю: банк может отклонить заявку из-за высокой долговой нагрузки, если ежемесячный платёж по всем кредитам превышает 50% подтверждённого дохода.
Оформить ипотеку на квартиру онлайн: электронная подпись, закладная и государственная регистрация
Сама сделка проходит на платформе банка. Оформить ипотеку на квартиру онлайн можно, если у продавца и покупателя есть квалифицированная электронная подпись, выпущенная удостоверяющим центром из реестра уполномоченного федерального ведомства. Подпись хранится на защищённом носителе или в облачном сервисе банка, а приватный ключ не покидает контур приложения. Договор подписывается по алгоритму ГОСТ Р 34.10-2012, после чего электронная закладная в формате XML отправляется в государственный реестр недвижимости через межведомственную электронную систему.
Госпошлина за электронную регистрацию права собственности для физлиц составляет 350 рублей против 2000 рублей при бумажной подаче. Регистрация ипотеки занимает от 1 до 5 рабочих дней в зависимости от региона, для новостроек по договору долевого участия часто хватает 24 часов. В одном из банков за электронную регистрацию отвечает отдельный сервис, в другом используется приложение с тарифом «Ипотека с регистрацией онлайн», а ещё в одном сделку можно провести без поездки в многофункциональный центр, если продавец также обслуживается в системе.
Расчёт страхования ипотеки онлайн калькулятор: жизнь, здоровье и имущество
Банк обязан требовать страхование предмета залога по закону 102-ФЗ «Об ипотеке». Тариф на страхование конструктивных элементов квартиры составляет 0,1–0,2% от суммы кредита в год, для 5 млн рублей это 5–10 тыс. рублей. Страхование жизни и здоровья заёмщика формально добровольное, но отказ увеличивает ставку на 1–2 процентных пункта. Поэтому считать ипотеку онлайн калькулятор с полем «ставка» нужно только после выбора страхового сценария.
Расчёт страхования ипотеки онлайн калькулятор на сайтах страховых компаний запрашивает дату рождения, пол, сумму долга, срок и статус курения. Для 35-летнего некурящего заёмщика с кредитом 5 млн на 20 лет годовой полис страхования жизни стоит 12–20 тыс. рублей. Если отказаться от полиса, ставка вырастет с 14,5% до 16%, что увеличит ежемесячный платёж на 5,5 тыс. рублей. Выгода от полиса очевидна: страховка в пересчёте на месяц обходится в 1–1,7 тыс. рублей, а экономия на процентах втрое выше.
Где ломается онлайн-процесс: риски, отказы и региональные ограничения
Онлайн-оформление не отменяет ручной проверки по нетипичным сделкам. Если вы покупаете долю, квартиру с обременением или используете материнский капитал, система банка может запросить дополнительные документы и передать заявку андеррайтеру. В таких случаях предварительное одобрение не гарантирует выдачу: окончательное решение принимается после оценки квартиры и проверки юридической чистоты.
Мошенники научились копировать калькуляторы и формы заявок крупных банков. Фишинговый сайт может собирать паспортные данные и СНИЛС под видом проверки одобрения. Официальные банковские приложения не запрашивают отправку сканов паспорта на электронную почту: загрузка документов идёт только внутри личного кабинета с двухфакторной аутентификацией. Проверяйте адрес официального сайта банка и не переходите по ссылкам из подозрительных сообщений.
Ещё один нюанс — срок фиксации ставки. Один банк держит одобренную ставку по новостройкам до 90 дней, другой фиксирует её на 30 дней, третий — на 45 дней. Если сделка затягивается из-за продавца, ставка пересчитывается по текущим условиям, и платёж может вырасти.
Порядок действий для полностью удалённой сделки
Полный цикл занимает от двух дней для зарплатного клиента на первичном рынке до двух недель для вторички с нетипичным объектом. Последовательность шагов выглядит так:
- Считаете ежемесячный платёж на калькуляторе банка с учётом страхования и субсидированной ставки.
- Подаёте заявку через приложение или сайт, даёте согласие на запрос кредитной истории через единую систему идентификации.
- Получаете предварительное одобрение и проверяете его статус в личном кабинете.
- Выбираете квартиру, загружаете документы продавца и отчёт об оценке.
- Подписываете кредитный договор и электронную закладную квалифицированной электронной подписью.
- Регистрируете переход права и обременение в государственном реестре недвижимости через банковскую платформу.