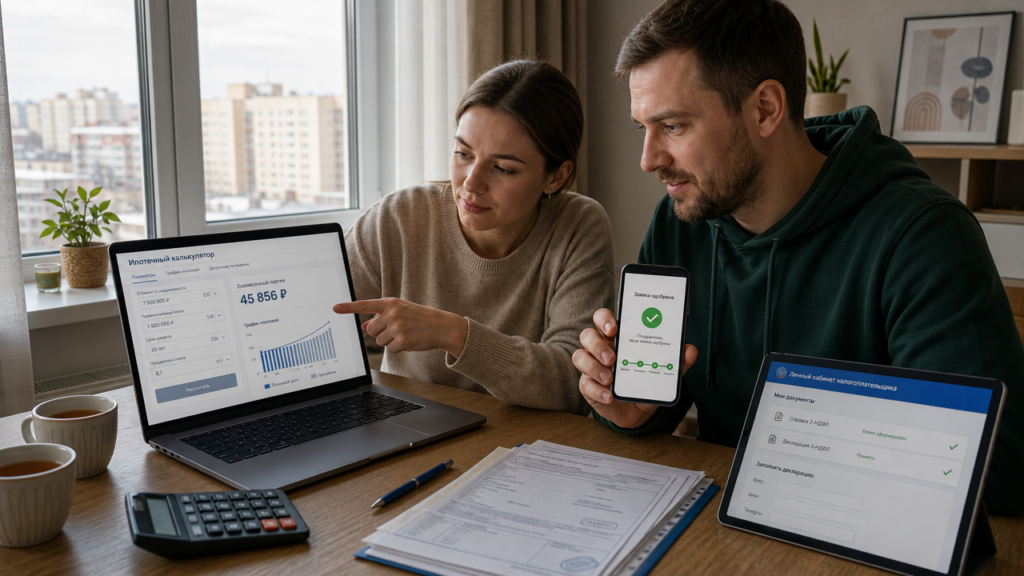
Ипотечный рынок в России за пять лет переехал из отделений в браузер. Доля онлайн-заявок на жилищные кредиты превысила 60% от общего потока, а у крупнейших кредиторов этот показатель доходит до 80%. Причина простая: цифровой конвейер сокращает срок от первой анкеты до подписания договора с двух недель до одного-двух дней, а клиенту не нужно носить бумажные справки в офис. Ниже — три ключевых этапа: расчёт платежа через онлайн-калькулятор, получение кредитного решения и оформление налогового вычета по процентам через личный кабинет налогоплательщика.
Как работает онлайн-калькулятор ипотеки и что он показывает
Базовый инструмент любого кредитного сайта — онлайн-калькулятор ипотеки. Его алгоритм считает аннуитетный платёж по формуле, где сумма кредита умножается на месячную ставку и коэффициент, зависящий от срока. Если взять кредит 5 млн рублей на 20 лет под 16% годовых, ежемесячный платёж составит около 73 800 рублей. При дифференцированной схеме первый платёж будет выше — примерно 83 300 рублей, а последний — ниже. Сейчас такие кредиты встречаются реже, поэтому калькуляторы чаще всего показывают аннуитетный платёж.
Проблема в том, что калькулятор на сайте кредитора не всегда учитывает полную стоимость кредита. Он может не включать страховку жизни и здоровья, которая при отказе иногда повышает ставку на 1–2 процентных пункта, или комиссию за снижение ставки. Поэтому полезно сверять цифры на независимых площадках. Нейтральный расчёт ипотеки через интернет даёт более прозрачную картину: можно сравнить актуальные ставки по льготным программам — семейной, для специалистов и для отдельных регионов — и посмотреть платёж с учётом минимального взноса. Например, для семейной ипотеки под 6% на 6 млн рублей на 30 лет платёж составит 35 970 рублей, а при рыночной ставке 16% та же сумма кредита даст уже 80 700 рублей. Разница почти в два раза — такие расчёты помогают решить, ждать ли снижения ключевой ставки или оформлять льготную программу сейчас.
Калькуляторы крупных кредиторов могут быть связаны с системами предварительного одобрения. После ввода параметров клиент видит не только платёж, но и максимальную сумму, которую кредитор готов одобрить по двум документам без справки о доходе. Расчёт выполняется с помощью скоринговой модели, которая анализирует кредитную историю и поступления на зарплатный счёт, если он открыт у этого кредитора.
Как получить решение по ипотеке онлайн
Процесс получения решения по ипотеке через интернет устроен как последовательность из четырёх этапов: анкета, проверка данных, скоринг и предварительное одобрение. Вы заполняете форму на сайте кредитора или агрегатора, загружаете копии паспорта и страхового номера индивидуального лицевого счёта, даёте согласие на запрос в бюро кредитных историй. Затем кредитор может получить сведения о доходах из государственных реестров, о стаже и отчислениях — из профильных ведомств, а о текущей долговой нагрузке — из бюро кредитных историй.
У зарплатных клиентов предварительное решение иногда принимается за несколько минут, а для новых заёмщиков проверка может занять до двух рабочих дней. Если вы загрузили справку о доходах и выписку из трудовой книжки, срок также может сократиться.
Отдельный вариант — необанк без собственного ипотечного продукта, но с партнёрской витриной заявок в нескольких кредитных организациях. В таком случае решение может прийти в течение суток: агрегатор направляет анкету нескольким кредиторам, а вы выбираете подходящее предложение. Такой подход экономит время, но требует аккуратности: каждая организация может сделать собственный запрос в бюро кредитных историй, а несколько жёстких проверок за короткий период способны снизить кредитный рейтинг.
После предварительного одобрения кредитор открывает сделку в личном кабинете. Вы загружаете документы на квартиру: договор купли-продажи, отчёт об оценке и выписку из реестра недвижимости. Юрист кредитора проверяет юридическую чистоту объекта за один-три дня. Затем выпускается электронная подпись, и кредитный договор подписывается через интернет. Регистрация перехода права собственности проходит в электронной форме и при отсутствии ошибок может занять от одного до пяти дней.
Отказ в онлайн-решении часто связан с высокой долговой нагрузкой. Если ежемесячные платежи по всем кредитам занимают значительную долю официального дохода, кредитор повышает оценку риска или отказывает в заявке. Улучшить ситуацию можно, закрыв небольшие кредитные карты или увеличив первоначальный взнос до 30%, чтобы уменьшить сумму кредита и ежемесячный платёж.
Налоговый вычет по процентам ипотеки: пошаговый путь через налоговый орган
Возврат 13% от уплаченных процентов по ипотеке — отдельная процедура, которую можно пройти через интернет. Лимит для расчёта вычета составляет 3 млн рублей, поэтому максимальная сумма возврата — 390 тысяч рублей. Дополнительно действует основной вычет на покупку жилья: 2 млн рублей и до 260 тысяч рублей к возврату. Если квартира стоила 8 млн, а переплата по кредиту за весь срок составила 10 млн, общая сумма возврата может достигнуть 650 тысяч рублей, но получить её за один год нельзя: выплата зависит от уплаченного налога на доходы физических лиц.
Вы платите ипотеку ежемесячно, а кредитор каждый год формирует справку об уплаченных процентах. В личном кабинете налогоплательщика сведения иногда уже предзаполнены. Нужно проверить сумму, добавить данные о доходах и отправить декларацию с заявлением на возврат.
Упрощённый порядок работает так: в разделе имущественных вычетов выбираете объект недвижимости, указываете год, за который хотите получить возврат, и проверяете сформированный черновик. Ошибки возникают, если вы рефинансировали ипотеку у другого кредитора: налоговый орган может не увидеть проценты по прежнему договору, и тогда справку придётся загрузить вручную. Камеральная проверка декларации занимает до трёх месяцев, а возврат денег на счёт — до одного месяца после её окончания. При электронной подаче и автозаполнении деньги иногда поступают за 45–60 дней.
Вычет по процентам нельзя получить авансом за будущие годы. Если в 2024 году вы заплатили процентов на 400 тысяч рублей, а налог на доходы физических лиц с зарплаты составил 300 тысяч, к возврату положены только 300 тысяч. Остаток переносится на следующий год. Поэтому декларацию обычно подают ежегодно, а не откладывают оформление на несколько лет.
Где считать и подавать: конкретные сценарии и цифры
Для первичного расчёта используйте онлайн-калькулятор ипотеки на независимой площадке или государственном портале, где публикуются сведения о ставках. Сравните три сценария: рыночную ставку с минимальным взносом, льготную программу с господдержкой и вариант с увеличенным сроком для снижения ежемесячного платежа. Увеличение срока с 20 до 30 лет снижает платёж примерно на 15–20%, но переплата по процентам может вырасти в полтора раза.
Для подачи заявки на решение по ипотеке онлайн выбирайте кредитную организацию, где у вас зарплатный проект или открыт вклад. Зарплатным клиентам иногда предлагают снижение ставки на 0,5–1% и оформление по двум документам без отдельной справки о доходе, если регулярные поступления на счёт превышают 50 тысяч рублей.
Для оформления вычета зайдите в личный кабинет налогоплательщика после того, как работодатель передаст сведения о доходах за прошлый год. Проверьте, что кредитор передал сведения о процентах: в разделе о доходах и вычетах должна появиться соответствующая строка. Если её нет, запросите справку в интернет-банке или другом личном кабинете кредитора и загрузите её вручную. После отправки декларации отслеживайте статус в том же кабинете: этап регистрации сменяется проверкой, а затем решением о возврате. При отказе система указывает конкретную ошибку. Чаще всего это несоответствие суммы процентов или неверно выбранный объект налогообложения.
Не совмещайте все три операции в один день. Сначала получите кредитное решение и зафиксируйте ставку: многие кредиторы держат одобрение три-четыре месяца. Затем рассчитайте точный платёж с учётом страховок через калькулятор на сайте кредитной организации и только после регистрации сделки подавайте документы на налоговый вычет. Такой порядок снижает риск ошибок и помогает быстрее получить возврат из бюджета.