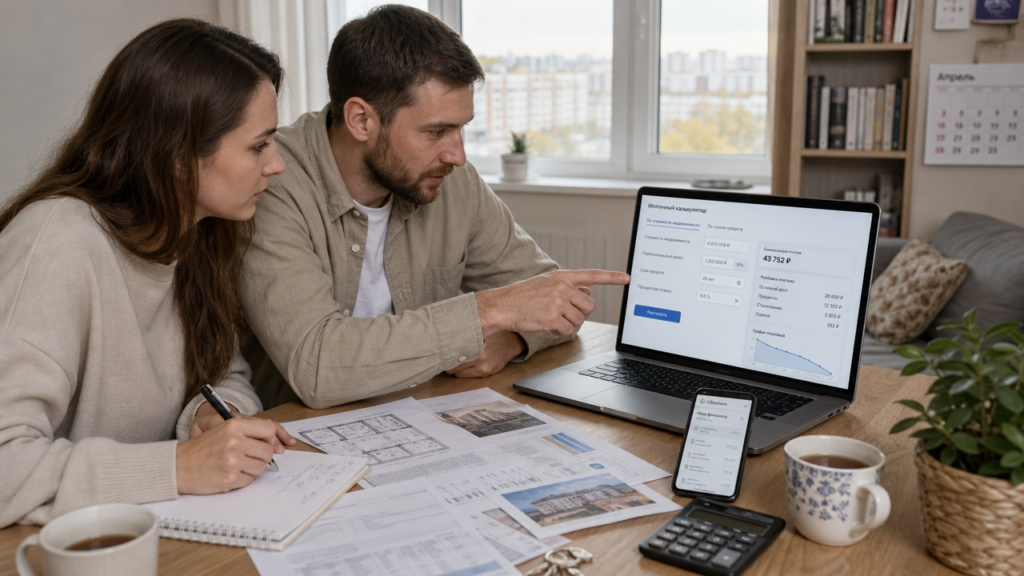
Онлайн-калькулятор ипотеки выдает цифру ежемесячного платежа за пару секунд, но за этой простотой стоит конкретная математика. Кредитные организации и независимые сервисы почти всегда считают аннуитетный платёж, при котором вы платите одинаковую сумму весь срок кредита. Формула выглядит так: P = S × (i + i / ((1 + i)^n – 1)), где S – сумма кредита, i – месячная процентная ставка (годовая ставка, делённая на 12), n – количество месяцев. Например, при кредите 5 млн рублей под 16% годовых на 20 лет месячная ставка равна 0,01333, а количество платежей – 240. Подставляем в формулу и получаем 68 891 рубль в месяц. Переплата за весь срок составит 11,53 млн рублей, то есть вы отдадите кредитору более чем в два раза больше, чем взяли.
Дифференцированный платёж встречается реже, потому что кредиторам он менее выгоден. При такой схеме основной долг делится на равные части, а проценты начисляются на остаток. Первый платёж по тому же кредиту составит 87 500 рублей, последний – 20 972 рубля. Итоговая переплата снижается до 8,03 млн рублей. Разница в 3,5 млн рублей объясняет, почему массовые ипотечные продукты, включая льготные программы, почти всегда подразумевают только аннуитет. Если вы нашли калькулятор, который показывает уменьшающиеся платежи, проверьте, не предлагает ли он рефинансирование или расчёт для военной ипотеки.
Параметры, которые вы вводите в калькулятор, по-разному влияют на результат. Снижение ставки на 1 процентный пункт при сумме 5 млн рублей и сроке 20 лет уменьшает ежемесячный платёж примерно на 3 тысячи рублей, а общую переплату – на 720 тысяч. Увеличение первоначального взноса с 15% до 30% сокращает не только сумму кредита, но и ставку, так как кредиторы оценивают риск ниже. При взносе 30% ставка может быть на 1-2 п.п. ниже, чем при минимальных 10-15%. Срок кредита действует нелинейно: рост с 20 до 30 лет снижает платёж на 22%, но переплата вырастает на 78%. Онлайн-калькулятор позволяет быстро перебрать эти сценарии без звонка кредитору.
Подсчёт ипотеки онлайн: практика использования
Калькуляторы кредитных организаций на сайтах используют актуальные ставки по базовым программам, но не учитывают персональные условия. В одном из калькуляторов по умолчанию может быть указана ставка 16,9% для вторичного жилья, 16,4% для новостройки и 8% для семейной ипотеки. Однако реальная ставка после одобрения может отличаться на 1-2 п.п. в зависимости от вашего зарплатного проекта, страховки или цифрового профиля. Некоторые сервисы показывают диапазон ставок, а точный расчёт предлагают после отправки заявки. Независимые агрегаторы дают средние ставки по рынку, но часто не учитывают акции конкретного застройщика или субсидирование от кредитора.
Поля калькулятора не ограничиваются суммой и сроком. Для честного расчёта нужно заполнить стоимость недвижимости, первоначальный взнос, срок, процентную ставку, а также выбрать тип платежа и добавить ежемесячные расходы на страхование. Комплексное ипотечное страхование стоит от 0,5% до 1,5% от суммы кредита в год, причём кредитор может снижать ставку на 1-2 п.п. при его оформлении. Если вы откажетесь от страховки, ставка вырастет, но калькулятор это не покажет. Некоторые сервисы, например ипотечные калькуляторы на сайтах кредитных организаций, позволяют включить оценку недвижимости и госпошлину, но таких меньшинство.
Я тестировал калькуляторы трёх кредитных организаций на одном примере: квартира за 8 млн рублей, взнос 2,4 млн (30%), срок 25 лет, семейная ипотека под 6%. Первый калькулятор показал платёж 36 143 рубля, второй – 35 871 рубль, третий – 36 020 рублей. Разница в 272 рубля объясняется округлением и разной методикой учёта страховки. Ни один из сервисов не предупредил, что при семейной ипотеке ставка 6% действует только при условии страхования жизни заёмщика, иначе кредитор вправе поднять её до 7%. Чтобы рассчитать сумму платежа по ипотеке онлайн без сюрпризов, проверяйте не только итоговую цифру, но и параметры, из которых она сложена.
Оценка недвижимости для ипотеки онлайн: как это работает
Оценка недвижимости для кредитора решает, сколько денег он готов выдать под залог. Кредитор не опирается на цену в договоре купли-продажи, а заказывает независимый отчёт об оценочной стоимости. Если оценщик оценит квартиру в 7 млн рублей при цене продавца 8 млн, кредит посчитают от 7 млн. При первоначальном взносе 30% вы получите 4,9 млн вместо 5,6 млн, и разницу в 700 тысяч придётся покрывать из своего кармана. Поэтому проверка оценочной стоимости до подписания договора аванса критична.
Онлайн-сервисы оценки недвижимости для ипотеки сократили процесс с недели до 1-3 дней. На одной из платформ кредитор принимает заявки на оценку квартиры онлайн: вы загружаете сканы паспорта, выписки из ЕГРН, поэтажный план и фотографии помещения. Алгоритм сравнивает объект с базой аналогов по району, метражу, состоянию и этажу, затем оценщик вручную проверяет отчёт. Стоимость услуги для вторичного жилья составляет 3 500-5 000 рублей, для новостройки – от 2 500 рублей. Другие сервисы независимых оценщиков делают отчёт за 1 рабочий день за 4 000 рублей и предлагают выбор из специалистов, одобренных кредитором.
Риски онлайн-оценки связаны с точностью исходных данных. Если вы не загрузите фотографии дефектов отделки или не укажете перепланировку, алгоритм завысит стоимость, а кредитор при проверке отклонит отчёт. Обратная ситуация: оценщик не учтёт недавний ремонт или вид из окна, и стоимость окажется ниже рыночной. Оспорить отчёт можно через повторную оценку, но кредитор вправе не принять её, если расхождение с первым отчётом превышает 10%. Я рекомендую перед заказом оценки сравнить цену продавца с данными государственного реестра недвижимости о кадастровой стоимости и аналитикой по реальным сделкам в доме.
Комбинированный подход: калькулятор + оценка
Связка калькулятора платежа и онлайн-оценки работает так: сначала вы прогоняете несколько сценариев, потом фиксируете оценочную стоимость, и только затем считаете финальный платёж. Пример: вы нашли квартиру за 9 млн рублей, планируете взнос 3 млн. Калькулятор при ставке 16% и сроке 25 лет показывает 78 400 рублей в месяц. Онлайн-оценка выдаёт 8,4 млн рублей из-за завышенной цены продавца. Кредитор одобрит кредит на сумму 5,88 млн (70% от оценочной стоимости), а не 6,3 млн. Ваш взнос вырастает до 3,12 млн, и платёж пересчитывается до 80 020 рублей. Разница в 1 620 рублей в месяц за 25 лет превращается в 486 тысяч рублей дополнительных расходов.
Проверить оценку без заказа полного отчёта можно через экспресс-сервисы. Некоторые платформы предлагают бесплатную предварительную оценку по кадастровому номеру, которая показывает диапазон стоимости с точностью ±15%. Сервисы объявлений на основе предложений о продаже аналогичных квартир в доме дают медианную цену квадратного метра. Если предварительная оценка на 10% ниже цены продавца, требуйте скидку или ищите другой объект. В 2024-2026 годах на вторичном рынке крупных городов дисконт от цены объявления до реальной сделки составляет 3-7%, поэтому оценка почти никогда не совпадает с ценой в договоре.
Совет для тех, кто берёт льготную ипотеку: кредиторы проверяют оценку строже. По семейной ипотеке с господдержкой максимальная сумма кредита ограничена 6 млн рублей для большинства регионов, но оценка недвижимости должна подтверждать, что залог покрывает кредит. Если оценщик занизит стоимость, кредитор откажет в выдаче, даже если платёж вам по силам. Поэтому заказывайте онлайн-оценку до внесения аванса продавцу и включайте в договор условие о возврате аванса при отказе кредитора из-за несоответствия оценочной стоимости.