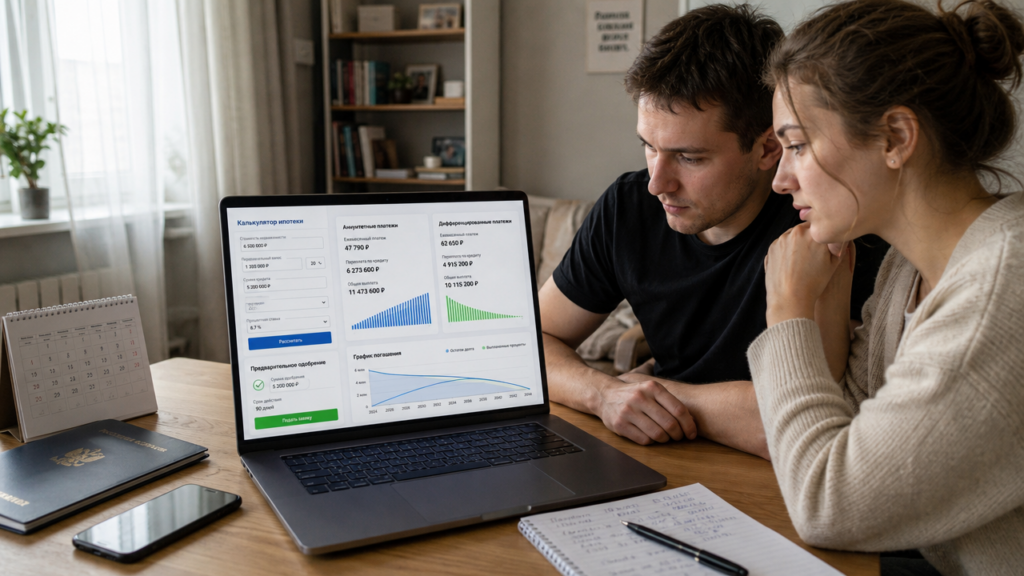
Перед обращением к кредитору в онлайн-калькулятор вводят четыре параметра: стоимость квартиры, первоначальный взнос, срок кредита и процентную ставку. Система выдаёт два варианта расчёта. Аннуитетный платёж одинаков на всём протяжении срока: сумму кредита умножают на месячную ставку, затем делят на единицу минус выражение, в котором единица плюс месячная ставка возводится в отрицательную степень, соответствующую числу месяцев. Дифференцированный платёж устроен иначе: основной долг делится на число месяцев равными частями, а проценты начисляются на остаток задолженности. В первые годы дифференцированный платёж выше аннуитетного, но переплата по кредиту меньше на 8–15% в зависимости от срока.
Ошибка в ставке на 0,5% меняет итог сильнее, чем кажется. Возьмём кредит 4 млн рублей на 20 лет. Под 9% годовых аннуитетный платёж составит около 36 000 рублей, переплата — примерно 4,64 млн рублей. Под 8,5% платёж снизится примерно до 34 700 рублей, а переплата — до 4,33 млн рублей. Разница составляет около 310 тысяч рублей только за счёт процентной ставки. Ипотечный калькулятор онлайн может автоматически подставлять актуальные условия конкретного кредитора, но для сравнения предложений ставку стоит менять вручную и смотреть на полную переплату, а не только на ежемесячный платёж.
Что не показывает базовый калькулятор
Онлайн-расчёт на сайте кредитора или в агрегаторе не всегда учитывает расходы на страхование. Страховка жизни и здоровья обычно стоит 0,3–0,7% от суммы кредита в год, страхование недвижимости — 0,15–0,25% от стоимости квартиры. При кредите 6 млн рублей ежегодная страховка добавляет 25–40 тысяч рублей, что увеличивает реальную финансовую нагрузку на 2–3 тысячи рублей в месяц. Калькулятор также может не включать комиссию за оценку недвижимости — 3–6 тысяч рублей, госпошлину за регистрацию — около 2 тысяч рублей — и услуги нотариуса при необходимости. Поэтому после расчёта к полученной сумме стоит добавить 2–3% от стоимости жилья на единовременные расходы.
Военная ипотека: как посчитать накопления и кредит
Военная ипотека работает через накопительно-ипотечную систему (НИС). Государство ежегодно перечисляет на именной счёт военнослужащего фиксированную сумму; в 2024 году она составляла 349 614 рублей. Деньги накапливаются, индексируются и после трёх лет участия в программе могут использоваться как первоначальный взнос. Ставка по военной ипотеке зависит от условий кредитора и обычно составляет около 9–9,5% годовых. Срок может достигать 25 лет, но ограничивается предельным возрастом службы. Пока военнослужащий служит, ежемесячный платёж перечисляется за счёт средств НИС, поэтому личные деньги заёмщика обычно не используются.
Чтобы воспользоваться формулировкой «военная ипотека калькулятор онлайн», нужно знать точную сумму накоплений на счёте. Её можно узнать через личный кабинет уполномоченного оператора программы или государственный портал. Калькулятор военной ипотеки принимает эту сумму как первоначальный взнос, затем добавляет параметры кредита: ставку, срок и тип платежа. При накоплениях 1,2 млн рублей и стоимости квартиры 5 млн рублей кредит составит 3,8 млн рублей. Под 9,5% на 20 лет аннуитетный платёж будет около 35 400 рублей. При сохранении условий программы эту сумму перечисляют за счёт государственной поддержки. Переплата по кредиту в 4,7 млн рублей не становится личным расходом военнослужащего, пока обязательства покрываются средствами НИС.
Отличие от гражданской ипотеки в цифрах
Для гражданского заёмщика кредит 3,8 млн рублей под 9,5% на 20 лет означает личный ежемесячный платёж около 35 400 рублей и переплату около 4,7 млн рублей. Для участника НИС те же цифры не создают такой же нагрузки на семейный бюджет, но действуют ограничения по максимальной сумме кредита. Кредиторы часто устанавливают предел около 3,5–4 млн рублей, поэтому при стоимости квартиры выше 5–5,5 млн рублей военнослужащему приходится доплачивать разницу из собственных средств. Если уволиться до выслуги 20 лет, государственная поддержка может прекратиться, и остаток кредита перейдёт на заёмщика. Поэтому военную ипотеку стоит считать в двух сценариях: с продолжением службы и с увольнением через 5–10 лет, чтобы оценить резерв на случай потери поддержки.
График досрочных платежей: экономия на процентах
Досрочное погашение выгоднее всего в первые годы кредита, потому что при аннуитетной схеме в начале срока большая часть платежа приходится на проценты, а основной долг уменьшается медленно. В первый год по кредиту 3 млн рублей под 10% на 20 лет ежемесячный платёж около 28 950 рублей может включать примерно 25 000 рублей процентов и 3 950 рублей основного долга. Если внести 500 тысяч рублей досрочно через год, проценты будут начисляться на остаток около 2,46 млн рублей вместо 2,96 млн рублей. Экономия на переплате при сокращении срока может составить около 1,1 млн рублей.
Калькулятор ипотеки онлайн с графиком досрочных платежей позволяет смоделировать два режима. Первый уменьшает срок кредита, оставляя платёж прежним. Второй уменьшает ежемесячный платёж, сохраняя срок. Экономия при сокращении срока обычно выше в 1,5–2 раза. На том же примере с кредитом 3 млн рублей, ставкой 10% и сроком 20 лет после досрочного внесения 500 тысяч через год сокращение срока даст переплату около 2,4 млн рублей вместо 3,95 млн рублей, а срок уменьшится примерно на 3 года. Уменьшение платежа даст переплату около 3,35 млн рублей, срок останется около 19 лет, а платёж снизится примерно до 25 700 рублей. Поэтому при выборе режима нужно сравнивать не только размер ежемесячного платежа, но и итоговую переплату.
Как кредиторы обрабатывают досрочное погашение
Условия частичного досрочного погашения зависят от кредитного договора. Обычно его можно оформить без комиссии с первого месяца, подав заявление через личный кабинет или офис. Деньги списываются в дату, установленную договором. Для полного досрочного погашения требуется расчёт остатка на конкретную дату; кредитор должен сообщить сумму долга в срок, предусмотренный законом и договором. После досрочного погашения кредитор пересчитывает график, поэтому стоит запросить новый документ и проверить, как изменилась структура платежа. При военной ипотеке досрочное погашение из личных средств возможно, но обычно уменьшает срок кредита, а не размер государственной поддержки; накопления НИС продолжают направляться на погашение остатка по правилам программы.
Предварительное одобрение: что происходит после отправки заявки
Предварительное одобрение ипотеки онлайн начинается после заполнения анкеты на сайте кредитора. Заёмщик указывает паспортные данные, СНИЛС, доход, место работы и контактный телефон, а также даёт согласие на запрос кредитной истории в бюро кредитных историй. Автоматическая оценка заявки проверяет долговую нагрузку: сумма ежемесячных платежей по всем кредитам и будущему ипотечному платежу обычно не должна превышать 50–60% подтверждённого дохода. Кредитор может выдать решение за несколько минут или рассматривать заявку до двух рабочих дней. При положительном ответе условия обычно действуют ограниченный срок — например, 30–60 дней. За это время нужно выбрать квартиру и собрать полный пакет документов.
Предварительное одобрение не гарантирует выдачу кредита. Кредитор может отказать на этапе проверки квартиры, если юридическая чистота объекта вызывает сомнения или оценка недвижимости окажется ниже заявленной цены. Для военной ипотеки предварительное одобрение проходит по отдельной процедуре: кредитор запрашивает у уполномоченного оператора программы сведения о накоплениях и статусе участника НИС. Если военнослужащий уже использовал часть накоплений при предыдущей сделке, сумма первоначального взноса может оказаться ниже расчётной, и кредитор пересчитает параметры займа.
Отказ на предварительном этапе: частые причины
Распространённые причины отказа — просроченная задолженность по кредитам за последние 12 месяцев, долговая нагрузка выше 60%, неофициальный доход или возраст заёмщика, при котором срок кредита выходит за пределы 65–70 лет. Кредитор не всегда сообщает точную причину отказа, но можно запросить отчёт из бюро кредитных историй и проверить, нет ли ошибок. Проблемой может стать незакрытая кредитная карта с нулевым балансом: в оценке заявки она иногда учитывается как потенциальная задолженность в размере лимита. Перед подачей заявки стоит закрыть неиспользуемые карты и запросить справку о закрытии счёта.
Практика: сравниваем предложения и считаем реальную выгоду
Калькуляторы на сайтах кредиторов и агрегаторов используют одинаковые формулы аннуитетного платежа, но отличаются подстановкой ставок и комиссий. Ипотечный калькулятор онлайн может показывать базовую ставку без скидки за получение дохода на счёт кредитора или за электронную регистрацию сделки. Для точного расчёта стоит уточнить персональную ставку после предварительного одобрения. Агрегаторы иногда выводят ставку с учётом скидки за комплексное страхование, которая не действует при отказе от страховки жизни.
После расчёта на калькуляторе и получения предварительного одобрения не стоит подписывать договор сразу. Проверьте график платежей, который кредитор должен выдать до сделки, и сверьте переплату с расчётом калькулятора. В графике должны быть указаны даты, сумма платежа, разбивка на проценты и основной долг. Если специалист предлагает оформить страховку или снизить ставку за единовременную комиссию, сравните итоговую переплату с базовым вариантом. Иногда скидка 0,5% при комиссии 2% от суммы кредита оказывается невыгодной на сроке до 10 лет.
Ипотечный калькулятор экономит время, но не заменяет консультацию с кредитным специалистом. Военная ипотека требует дополнительной проверки через уполномоченного оператора программы, досрочное погашение может иметь налоговые последствия при получении имущественного вычета, а предварительное одобрение фиксирует условия лишь на ограниченный срок. Расчёты на калькуляторах обычно бесплатны, но точные цифры становятся известны после оценки квартиры и подписания кредитного договора.