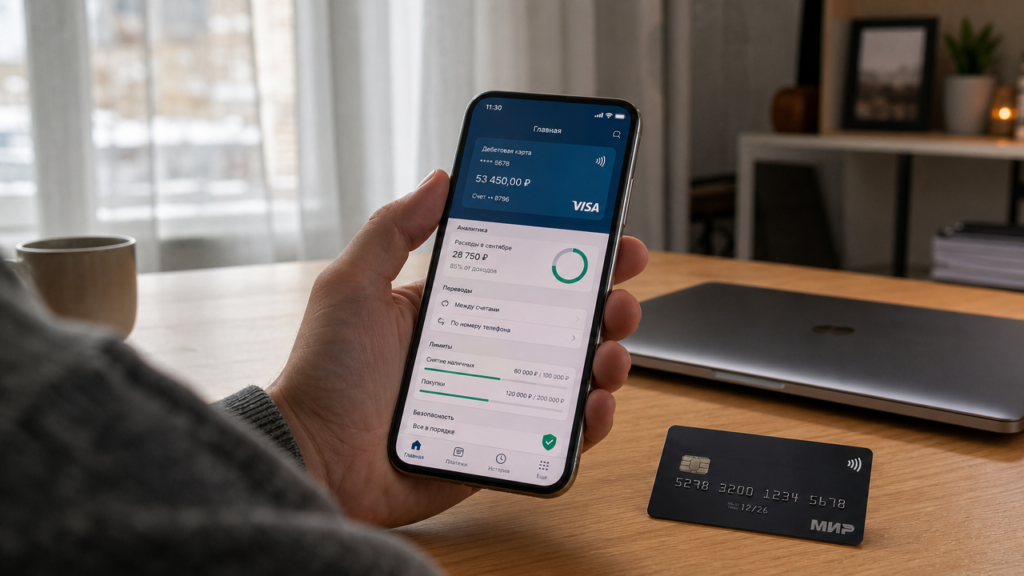
Пользователи до сих пор набирают в поиске «карта счо», хотя корректный запрос звучит как «карта счёта». За этой опечаткой скрывается массовый сдвиг: карта перестала быть самостоятельным продуктом, теперь она лишь интерфейс к банковскому счёту. По данным регулятора, доля безналичных операций в розничной торговле уже превышает 80%, и физический пластик нужен всё реже. Финансовые организации выпускают дебетовые карты мгновенно, привязывают их к текущим счетам, а управление деньгами уходит в мобильные приложения с автоматической аналитикой.
Технологические изменения касаются не только формы носителя, а всей цепочки: выпуск карты, хранение реквизитов, проведение платежа, контроль лимитов. Разберу на конкретных механизмах, как карта счёта работает в 2026 году и какие сервисы реально экономят деньги.
Карта счёта перестала быть куском пластика
Классическая дебетовая карта привязана к текущему счёту с номером из 20 цифр, а 16-значный номер карты служит лишь внешним идентификатором. Раньше финансовая организация отправляла заготовку по почте или выдавала её в отделении, теперь цифровую карту можно открыть в приложении за две минуты. В приложении финансовой организации виртуальная дебетовая карта появляется сразу после заявки, ещё до доставки пластика. Для оплаты в интернете достаточно реквизитов, а для офлайн-покупок используется смартфон с NFC.
С точки зрения финансовой логики карта счёта теперь живёт в трёх слоях. Первый слой — это сам счёт, на котором лежат деньги. Второй слой — идентификатор карты, который может быть выпущен в нескольких экземплярах: основной пластик, дополнительная виртуальная карта, токенизированная копия в смартфоне. Третий слой — фискальные и аналитические данные: MCC-коды торговых точек, геолокация, категории трат. Все три слоя объединяются в мобильном приложении.
Токенизация и платёжные кошельки
Главный сдвиг в безопасности карт произошёл с внедрением токенизации. При добавлении карты в сервис бесконтактной оплаты реальный номер PAN не сохраняется ни в устройстве, ни у продавца. Платёжная система выпускает цифровой токен, привязанный к конкретному смартфону и карте. При каждой операции генерируется динамическая криптограмма, которая действует только для этой транзакции.
Украденные данные карты из базы интернет-магазина бесполезны без токена, устройства и биометрии владельца. По данным отраслевых исследований, доля успешного мошенничества при токенизированных операциях на 26% ниже, чем при использовании обычных карт. Для пользователя это означает, что карта счёта может вообще не иметь физического носителя, а ключевой фактор защиты — не CVV на обороте, а связка «устройство плюс токен».
В России аналогичную схему используют отечественные сервисы бесконтактной оплаты, а с 2024 года финансовые организации активнее продвигают оплату по QR-коду через систему быстрых платежей. В этом случае карта как посредник исчезает полностью: деньги списываются напрямую со счёта по номеру телефона или QR-ссылке. Такая механика дешевле для торговой точки, потому что эквайринговая комиссия по системе быстрых платежей составляет 0,4–0,7% против 1,5–2,5% за приём карт.
Система быстрых платежей и счёт как платёжный адрес
Система быстрых платежей обрабатывает переводы за 15 секунд и берёт с финансовых организаций комиссию до 3 рублей за операцию. Для граждан переводы до 100 тысяч рублей в месяц между своими счетами и другим людям бесплатны. Карта счёта в этой механике не нужна: достаточно номера телефона, к которому привязан счёт в любой финансовой организации — участнике системы.
Крупная кредитная организация долго тянула с подключением к системе быстрых платежей из-за потери дохода на внутренних P2P-переводах, где комиссия достигала 1–1,5% от суммы. Регулятор в 2020 году применял к организации меры за задержку, после чего система быстрых платежей стала массовым каналом. Сейчас через неё проходят переводы по номеру телефона, оплата по QR-коду в магазинах, выплаты от юридических лиц и пополнение счетов с карты другой финансовой организации без комиссии.
Для управления личными финансами это означает, что номер телефона становится платёжным адресом, а счёт превращается в главный актив. Не нужно запоминать 16 цифр карты, чтобы перевести деньги или получить возврат от продавца. Все операции идентифицируются по номеру телефона и привязываются к конкретному счёту в приложении финансовой организации.
Сервисы управления бюджетом и автоматизация
Мобильные приложения уже не просто показывают баланс, а автоматически распределяют траты по категориям на основе MCC-кодов. Одно приложение присваивает каждой операции код категории, другое анализирует регулярные платежи и подписки. В результате пользователь видит, сколько ушло на продукты, транспорт и развлечения, без ручного ввода данных. Сервисы учёта расходов забирают выписки из нескольких финансовых организаций по API и строят общий бюджет.
Управление подписками стало частью приложений финансовых организаций. Некоторые из них предлагают страницу с активными регулярными списаниями по карте, где можно отключить ненужный сервис за две минуты. Функция «округление» уводит сдачу с каждой покупки на отдельный счёт или в копилку. Такие механики работают на уровне счёта, а не карты, поэтому даже замена пластика не нарушает накопления.
Технология открытых банковских интерфейсов позволяет сторонним приложениям с согласия клиента получать данные о счетах и инициировать платежи. Российский рынок пока ограничен: агрегаторы используют прямые контракты с финансовыми организациями, а единый стандарт регулятор запускает поэтапно. Но базовые механики уже работают: вы можете подключить счёт из одной финансовой организации к приложению другой и управлять всеми финансами с одного экрана.
Биометрия и скоринг в реальном времени
Единая биометрическая система позволяет оплачивать покупки лицом без карты и телефона. В пилотных проектах крупных кредитных организаций камера на кассе сверяет лицо с шаблоном из государственной биометрической системы, после чего деньги списываются со счёта. Для пользователя это максимально быстрый сценарий, для финансовой организации — снижение риска утечки данных карты и дополнительный фактор проверки.
Скоринговые модели теперь анализируют не только кредитную историю, но и поведенческие паттерны: геолокацию, устройство, время операций, сумму покупки. Если карта счёта используется в необычном месте или с нового устройства, система может запросить дополнительное подтверждение кодом из уведомления или заблокировать операцию. Это снижает долю мошеннических списаний, хотя иногда создаёт ложные срабатывания при поездках за границу.
Финансовые организации научились менять лимиты на лету. В приложении можно установить дневной лимит на интернет-покупки, запретить оплату за рубежом или разрешить только бесконтактные операции. При этом лимиты привязаны к счёту и действуют одинаково для пластика, токена и виртуальной карты, что упрощает контроль.
Что это меняет для владельца карты счёта
Пользователь теперь управляет не пластиком, а счётом и его цифровыми проекциями. Виртуальную карту можно выпустить под отдельную подписку, чтобы при утечке данных заблокировать только её, не трогая основной счёт. Дополнительные виртуальные карты в приложениях финансовых организаций выпускаются бесплатно, а ограничения по тратам настраиваются отдельно.
Для повседневных платежей выгоднее использовать карту с кэшбэком, но хранить основной запас денег на накопительном счёте, а карту пополнять по мере необходимости. Переводы между своими счетами через систему быстрых платежей бесплатны до 100 тысяч рублей в месяц, поэтому можно держать короткие деньги в финансовой организации с высоким процентом, а карту счёта использовать только для оплаты.
Безопасность теперь строится не на хранении номера карты, а на контроле доступа к мобильному приложению. Пароль от приложения, биометрия и токен устройства важнее CVV. Реквизиты виртуальной карты для онлайн-покупок стоит хранить в менеджере паролей, а не в заметках на телефоне. Если продавец попросит CVV и срок действия, это платежи без 3-D Secure, и по ним финансовой организации сложнее оспорить операцию.
Технологии сделали карту счёта невидимым инструментом: она работает в фоне, а наружу выходит счёт, номер телефона и аналитика по тратам. Запрос «карта счо» в поисковой строке отражает старое представление о продукте, но за ним теперь стоит целая инфраструктура из токенов, API и скоринга. Пользователю остаётся только выбирать, какие слои этой инфраструктуры он готов доверить конкретной финансовой организации.