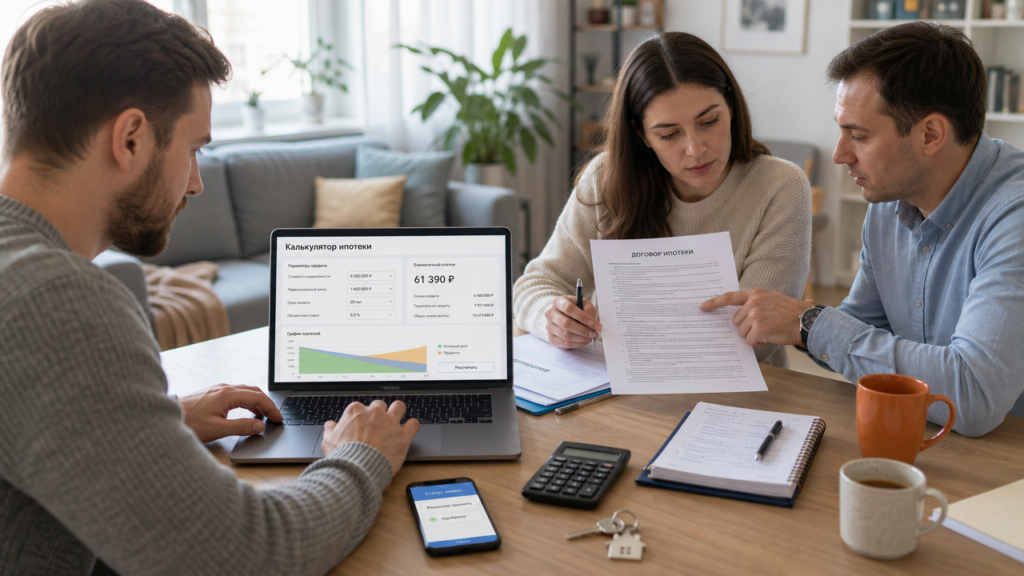
ИТ-ипотека перестала быть маркетинговой надстройкой над обычной льготной программой. В 2024 году каждый пятый кредит по госпрограмме выдан сотруднику аккредитованной компании, потому что кредиторы видят в таких заемщиках низкий риск дефолта. Ставка до 5% годовых и сумма кредита до 18 млн рублей в Москве привлекают разработчиков и аналитиков, но выгода на бумаге не всегда совпадает с реальным графиком платежей. Дистанционные инструменты упрощают процесс, однако требуют понимания механики оценки заемщика, страховых комиссий и юридических оговорок в договоре.
Кто может взять ИТ-ипотеку и на каких условиях
Программа распространяется на заемщиков до 50 лет включительно, которые работают в компании из реестра аккредитованных ИТ-организаций. Требования к доходу зависят от региона: в городах-миллионниках минимальная зарплата составляет 150 тысяч рублей до вычета налогов, в остальных субъектах — 100 тысяч. Для Москвы и Санкт-Петербурга потолок кредита достигает 18 млн рублей, для регионов — 9 млн. Первоначальный взнос начинается от 15%, при этом кредиторы разрешают использовать материнский капитал или субсидию от работодателя.
Ставка по программе фиксированная на весь срок кредита и не превышает 5% годовых. Часть кредиторов предлагает скидку 0,3–0,5 процентного пункта, если вы переводите зарплату на их счёт или покупаете квартиру у застройщика-партнёра. Отдельно оплачивается страхование жизни и здоровья, без которого ставка вырастает на 1–1,5 пункта. Страховка рассчитывается от суммы остатка долга и добавляет к ежемесячному платежу 3–7 тысяч рублей в зависимости от возраста заемщика.
Расчёт ипотечного кредита: где скрываются неочевидные цифры
Ипотечные калькуляторы на сайтах работают по аннуитетной формуле: платёж разбивается на равные доли, в первые годы почти весь он уходит на проценты. Если ввести в калькулятор сумму 9 млн рублей, ставку 5% и срок 25 лет, расчёт покажет 52 600 рублей в месяц. Но в эту цифру не включены страховка, комиссия за аккредитив и оценка недвижимости, которая стоит 4–8 тысяч рублей единовременно.
Калькулятор ИТ-ипотеки полезен для сравнения сценариев, а не для точного планирования бюджета. Указывайте срок на 5 лет больше, чем планируете закладывать на погашение кредита, и смотрите, как меняется переплата. При сумме 9 млн рублей и ставке 5% срок 20 лет даёт переплату 5,3 млн рублей, а срок 30 лет — уже 8,4 млн. Разница почти в 3 млн появляется только из-за длительности выплат, поэтому досрочное погашение в первые годы может оказаться выгоднее увеличения первоначального взноса — это зависит от условий кредита и доступной суммы.
Как подать заявку на ипотеку дистанционно: что происходит после отправки формы
Заявка на ипотеку в кредитной организации занимает 15 минут: вы заполняете анкету, прикрепляете сканы документов и подписываете согласие на обработку данных с помощью кода из сообщения. Для первичной проверки нужны паспорт, СНИЛС, справка 2-НДФЛ или выписка из налоговой службы, копия трудового договора, выписка из электронной трудовой книжки и ИНН. Шесть документов можно загрузить с телефона, не заверяя у нотариуса.
Дальше работает автоматизированная система оценки заемщика. Она проверяет долговую нагрузку по данным бюро кредитных историй, сверяет работодателя с государственным реестром через межведомственную систему, смотрит на стаж на текущем месте и возраст заемщика. Предварительное решение приходит на электронную почту в течение часа, но это не финальное одобрение. Кредитор может запросить дополнительное подтверждение дохода или отказать уже на этапе проверки объекта недвижимости, если продавец или застройщик не проходят внутреннюю проверку.
Зачем проверять договор с юристом дистанционно
Сотрудники кредитной организации проверяют документы в интересах кредитора, а не заемщика. Юрист дистанционно смотрит на сделку с другой стороны: он анализирует договор долевого участия на соответствие 214-ФЗ, запрашивает выписку из ЕГРН, проверяет историю переходов прав на квартиру и наличие обременений. Стоимость такой проверки составляет 5–15 тысяч рублей, что в 20 раз дешевле возможных расходов на суд при покупке проблемного объекта.
Практический случай: в договоре долевого участия застройщик прописал право перенести срок сдачи на 24 месяца без неустойки. Кредитор уже одобрил кредит, но юрист зафиксировал нарушение статьи 6 214-ФЗ и подготовил претензию. Застройщик убрал пункт через неделю, потому что при проверке надзорного ведомства такой договор признали бы ничтожным. Если бы клиент подписал документ без проверки, он потерял бы право на компенсацию за просрочку.
Что происходит после выдачи кредита и где кредитор может увеличить ставку
Льготная ставка действует, пока вы работаете в аккредитованной ИТ-компании. При увольнении кредитор вправе поднять процент до уровня ключевой ставки на дату выдачи кредита. Если вы ушли из ИТ через год после оформления ипотеки, платёж по кредиту 9 млн рублей может вырасти с 52 до 130 тысяч рублей в месяц. Некоторые кредиторы дают льготный период 6 месяцев на поиск новой работы, но это условие нужно прописывать в кредитном договоре, а не узнавать о нём после досрочного расторжения трудового договора.
Отдельный риск связан со страхованием. При отказе от полиса жизни и здоровья кредитор не только увеличивает ставку на 1–1,5 пункта, но и начисляет штраф за неисполнение условий договора. Если страховая организация уходит с рынка, заемщик обязан за 30 дней оформить полис у другого страховщика, одобренного кредитором, иначе последует перерасчёт графика платежей. Все эти нюансы прописаны в разделе «Ответственность сторон», который при дистанционном оформлении часто подписывают с помощью галочки, не открывая сам документ.