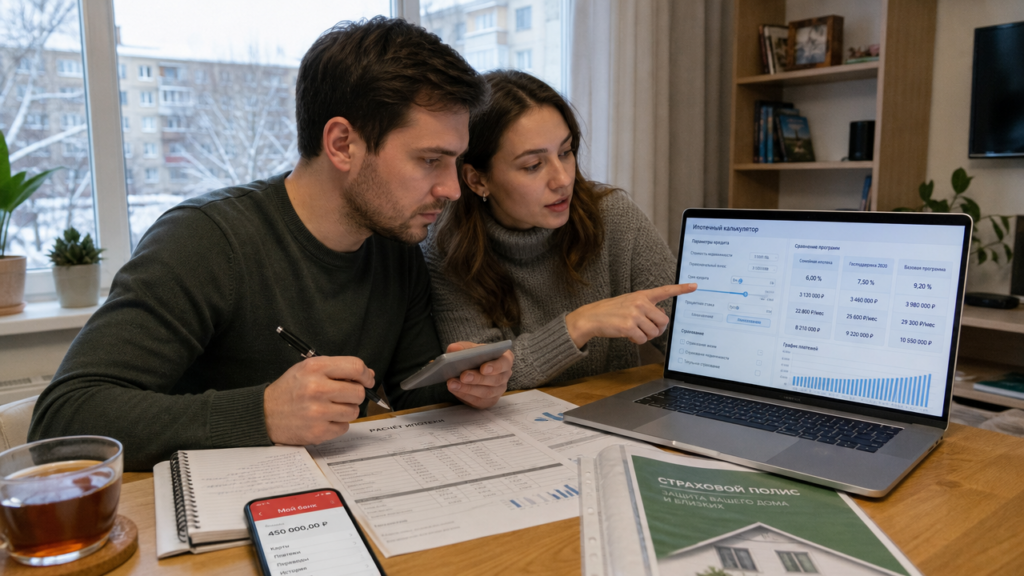
В 2026 году ипотечный рынок разделился на два полюса. Рыночные ставки по стандартным программам держатся в диапазоне 19–22% годовых, а государственные субсидированные продукты предлагают 2–6%. На фоне такого разброса онлайн-калькулятор перестал быть простой игрушкой для прикидки ежемесячного платежа. Теперь это инструмент сравнения сценариев с разными ставками, сроками и страховыми тарифами. Я протестировал калькуляторы пяти крупных банков и трёх страховых агрегаторов, вводя одинаковые исходные данные: стоимость недвижимости 6 млн рублей, первоначальный взнос 1,2 млн, срок 20 лет. Разница в итоговом ежемесячном платеже между самым дешёвым и самым дорогим расчётом достигла 3 400 рублей. Причина не в жадности кредиторов, а в том, какие параметры калькулятор учитывает по умолчанию, а какие скрывает за галочками.
Как устроен ипотечный калькулятор изнутри
Любой онлайн-калькулятор использует стандартную формулу аннуитетного платежа: P = S (r (1+r)^n) / ((1+r)^n — 1), где S — сумма кредита, r — месячная ставка, n — число месяцев. Для дифференцированного платежа расчёт проще: тело долга делится на срок, а проценты начисляются на остаток. На первый взгляд всё прозрачно. Проблема в том, что калькулятор кредитора почти никогда не показывает полную стоимость кредита. Он не добавляет расходы на оценку недвижимости (3–5 тыс. рублей), страхование залога (0,1–0,25% от суммы кредита ежегодно), нотариальное заверение договора (если требуется), а иногда и ежемесячную комиссию за обслуживание счёта. Например, один крупный кредитор в калькуляторе на главной странице показывает платёж без учёта страхования жизни. Когда вы добавляете полис для снижения ставки на 1 п.п., платёж сначала уменьшается из-за ставки, но затем увеличивается из-за самой страховой премии. Я вручную пересчитал кредит 5 млн на 20 лет под 18% годовых. Без страховки аннуитетный платёж составляет около 77 165 рублей. Со страхованием жизни тарифом 0,4% от остатка долга (в среднем 18 000 рублей в год) и снижением ставки до 17% платёж составляет около 73 330 рублей. С учётом страховой премии общая ежемесячная нагрузка — около 74 830 рублей. При условии постоянной премии экономия за весь срок составила бы около 560 000 рублей, но фактическая сумма зависит от уменьшения остатка долга и ежегодного пересмотра тарифа.
Поэтому при использовании калькулятора нужно смотреть не только на цифру в графе «ежемесячный платёж», но и на график платежей. Только там видно, сколько уходит на проценты и сколько на тело долга в каждый месяц. Одни кредиторы по умолчанию показывают график, а другие требуют отдельного клика. Также учтите, что онлайн-калькулятор не делает скоринг. Ваш персональный кредитный рейтинг может изменить ставку на 1–3 п.п., и ни одна формула это не предскажет.
Ипотечный калькулятор онлайн сельская ипотека: условия 2026 года
Программа «Сельская ипотека» пережила несколько изменений с момента запуска в 2020 году, но в 2026 базовые параметры остались прежними: ставка до 3% годовых, первоначальный взнос от 10%, максимальная сумма кредита 6 млн рублей для большинства регионов и 12 млн для Дальнего Востока и Ленинградской области. Срок до 25 лет. Главное ограничение — недвижимость должна находиться в населённом пункте с численностью до 30 тысяч человек и не входить в городскую агломерацию. Калькуляторы на сайтах кредиторов могут иметь отдельный пункт выбора программы «Сельская ипотека». Ввожу параметры: дом стоимостью 4 млн, взнос 400 тыс., срок 25 лет, ставка 3%. При таких условиях аннуитетный платёж составляет около 18 965 рублей. Разница между расчётами разных сервисов может возникать из-за даты первого платежа, округления и количества дней в первом процентном периоде.
Однако главный подводный камень сельской ипотеки в 2026 году — региональные лимиты. Кредитор может одобрить только часть запрошенной суммы, если в конкретном субъекте РФ исчерпан бюджет программы. Калькулятор этого не знает. Например, в прошлом году в одном из регионов лимит был выбран уже к сентябрю, и кредиторы выдавали сельскую ипотеку только на 2–2,5 млн рублей при заявленных 6 млн. Второй нюанс: после регистрации права собственности заёмщик обязан прописаться в купленном доме в течение 180 дней, иначе ставка повышается с 3% до 6% или до рыночной. Онлайн-калькулятор не покажет это повышение, потому что оно происходит постфактум. Третий момент: сельская ипотека не распространяется на квартиры в многоквартирных домах выше трёх этажей. Дом должен быть либо индивидуальным жилым, либо таунхаусом. На государственных жилищных порталах калькулятор может предупреждать об этом отдельной строкой, а в мобильных приложениях кредиторов такое уведомление иногда прячут в мелкий шрифт.
Расчет льготной ипотеки калькулятор онлайн: семейная, для специалистов отрасли информационных технологий, арктическая
Государственных льготных программ в 2026 году четыре: семейная ипотека под 6%, ипотека для специалистов отрасли информационных технологий под 5%, дальневосточная и арктическая под 2%, а также программа для новых регионов под 2%. Каждая имеет свои лимиты по сумме и требования к заёмщику. Семейная ипотека доступна семьям с ребёнком до 6 лет или двумя несовершеннолетними детьми, первоначальный взнос 20%, максимальная сумма 12 млн в столицах и 6 млн в остальных регионах. Ипотека для специалистов отрасли информационных технологий требует трудоустройства в аккредитованной компании соответствующего профиля, взнос 20%, сумма до 18 млн в столицах и до 9 млн в регионах. Дальневосточная и арктическая программы рассчитаны на покупку жилья в соответствующих территориях, взнос 20%, сумма до 9 млн. Для всех программ срок до 30 лет.
Калькулятор на государственном жилищном портале позволяет выбрать одну из четырёх программ и сразу сравнить платежи. Беру семейную ипотеку: кредит 6 млн на 20 лет под 6%. Ежемесячный платёж составляет около 42 986 рублей. Для ипотеки специалистов отрасли информационных технологий при той же сумме и сроке, но ставке 5%, платёж составляет около 39 564 рублей. Разница — около 3 422 рублей в месяц, или примерно 821 тысяча рублей за весь срок. Такие сравнения помогают понять, какая программа выгоднее для конкретной семьи, а не просто выбрать вариант с пометкой «льготная».
Калькулятор не учитывает один важный момент: срок действия льготной ставки. По семейной ипотеке и программе для специалистов отрасли информационных технологий субсидирование действует весь срок кредита, если заёмщик соответствует условиям на момент выдачи. Однако если вы потеряли статус специалиста или ребёнку исполнилось 6 лет после оформления кредита, ставка не меняется. А вот кредиторы часто предлагают «льготный период» на 3–5 лет по собственным программам, и после окончания субсидии платёж подскакивает. Онлайн-калькулятор для расчёта льготной ипотеки в этом случае покажет только первые годы, а полный график скроет. Я проверял это на калькуляторе одного крупного кредитора: при выборе опции «Семейная ипотека с господдержкой» график платежей обрывался на 60-м месяце, а далее стояла пометка «ставка пересматривается». Фактически заёмщик получал ипотеку под 6% на 5 лет, а затем ставка могла вырасти до 15–18%. Поэтому всегда запрашивайте полный график или хотя бы смотрите на эффективную ставку, которую кредитор обязан указывать по требованию регулятора.
Расчет страховки недвижимости по ипотеке онлайн калькулятор: как считать риски
Страхование предмета залога по ипотеке обязательно по федеральному закону «Об ипотеке». Тариф на конструктив (стены, перекрытия, крыша) составляет 0,1–0,2% от остатка ссудной задолженности ежегодно. Страхование жизни и здоровья заёмщика добровольное, но кредиторы стимулируют его оформление снижением ставки на 1–2 процентных пункта. Тариф на жизнь зависит от возраста, пола, профессии и состояния здоровья: для 30-летнего офисного сотрудника он будет 0,25–0,4%, для 50-летнего водителя — 0,6–1,2%. Титульное страхование (риск потери права собственности) обычно составляет 0,1–0,3% и требуется только первые 3–5 лет.
Онлайн-калькуляторы страховых компаний и сервисов сравнения позволяют рассчитать страховку недвижимости по ипотеке за 30 секунд. Вводите остаток долга (например, 4,8 млн), тип объекта (квартира в монолитном доме или деревянный дом), год постройки, регион, возраст заёмщика. При остатке долга 4,8 млн и заёмщике 35 лет полис конструктив плюс жизнь может стоить около 13 900–15 200 рублей в год. Разница возникает из-за поправочных коэффициентов на этаж, наличие газового оборудования и статистику убытков по конкретному дому. Для деревянного дома в сельской местности тариф на конструктив вырастает до 0,25–0,35%, и полис на ту же сумму обойдётся уже в 16 800–21 600 рублей в год.
Проблема в том, что калькулятор страховки показывает только страховую премию, но не её влияние на ипотечный платёж. Чтобы понять итоговую нагрузку, нужно взять аннуитетный платёж при ставке со скидкой за страховку жизни (например, 17% вместо 18%) и прибавить ежемесячную долю страховой премии. Для кредита 5 млн на 20 лет: платёж под 18% — около 77 165 рублей, под 17% — около 73 330 рублей, экономия — около 3 835 рублей. Но страховка жизни в среднем стоит 18 000 рублей в год, то есть 1 500 рублей в месяц. Итоговая выгода — около 2 335 рублей в месяц при неизменной премии. Онлайн-калькулятор страховки этого сравнения не сделает, но вы можете использовать его данные для ручного расчёта.
Как применять калькуляторы без иллюзий
После тестирования десятка калькуляторов у меня сложились четыре правила. Первое: всегда запрашивайте график платежей, а не только итоговый ежемесячный платёж. Только график показывает, сколько вы отдадите кредитору за первые 5 лет, когда процентная часть максимальна. Второе: сравнивайте расчёты минимум трёх кредиторов, потому что внутренние алгоритмы округления и учёта даты первого платежа дают разброс до 1% от суммы кредита. Третье: проверяйте, какие сторонние расходы калькулятор не включил. Оценка, страховка, нотариус, комиссия за аккредитив, если покупаете вторичку через банковскую ячейку. В сумме это 1–3% от стоимости квартиры. Четвёртое: не воспринимайте онлайн-расчёт как оферту. Кредитор вправе изменить ставку после проверки кредитной истории, а по льготным программам — отказать из-за несоответствия формальным требованиям, которые калькулятор не проверяет.