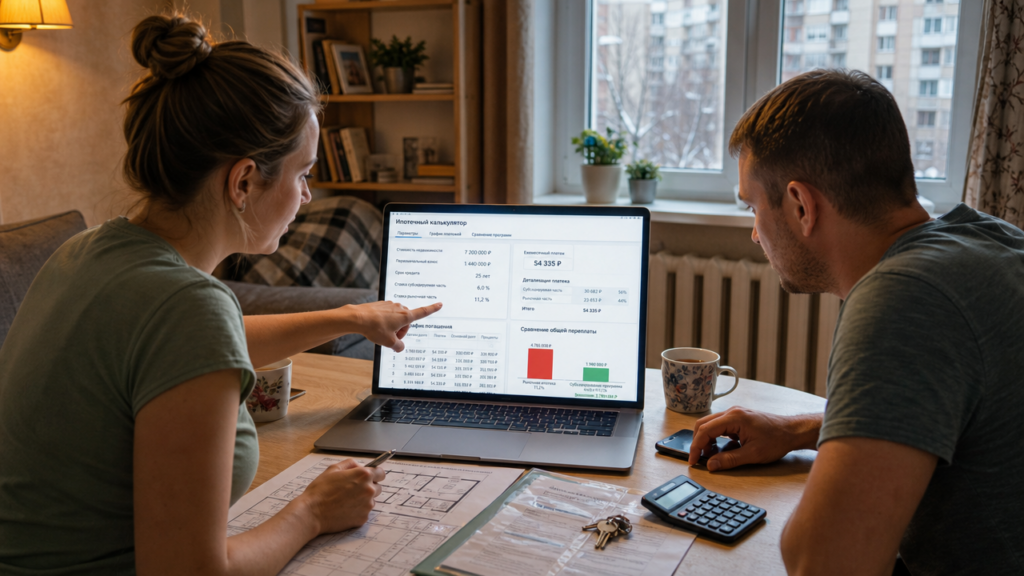
Онлайн-калькулятор ипотеки на вторичку решает простую задачу: показывает ежемесячный платёж, сумму процентов и итоговую переплату до подачи заявки в кредитную организацию. Для вторичного жилья калькулятор использует рыночную ставку, потому что льготные программы вроде семейной или ипотеки для работников технологической сферы на вторичный рынок почти не распространяются. Исключение составляют отдельные регионы и моногорода, но массовый продукт — это кредит под 17–20% годовых при ключевой ставке 16%.
Типичный расчёт выглядит так. Квартира на вторичном рынке стоит 8 млн рублей, первоначальный взнос 20% (1,6 млн), кредит 6,4 млн на 25 лет. При ставке 18% аннуитетный платёж составит около 97 100 рублей, а переплата за весь срок — 22,7 млн рублей. Калькуляторы кредитных организаций используют стандартную формулу аннуитета, где проценты начисляются на остаток долга ежемесячно. На практике это означает, что в первые годы до 70% платежа уходит на проценты, а основная сумма долга гасится медленно.
Онлайн-расчёт на вторичку учитывает не только ставку. Поле «первоначальный взнос» влияет на размер кредита и часто на ставку: кредитные организации снижают процент на 0,3–0,5 пункта при взносе от 30% и более. Срок кредита до 30 лет увеличивает переплату, но уменьшает ежемесячную нагрузку. Например, увеличение срока с 20 до 30 лет при том же кредите 6,4 млн и ставке 18% снижает платёж со 99 500 до 96 300 рублей, но переплата вырастает с 17,5 до 28,3 млн рублей.
Комбо-ипотека: что это и как рассчитать онлайн
Комбо-ипотека — это кредит, в котором одна часть суммы выдаётся по льготной программе, а остаток по рыночной ставке. Такая схема нужна, когда лимита господдержки не хватает на всю стоимость квартиры. Семейная ипотека ограничена 6 млн рублей для большинства регионов и 12 млн для столицы и соседних областей. Если квартира стоит 10 млн, а заёмщик подходит под семейную программу с ребёнком до 6 лет, кредитная организация выдаст 6 млн под 6% и оставшиеся 2–4 млн под 18–20%.
Расчёт комбо-ипотеки онлайн в калькуляторе кредитной организации устроен так: вы выбираете тип «Комбинированная ипотека», указываете стоимость жилья, взнос и срок, затем отмечаете доступные льготные программы. Система сама разбивает сумму на две части и показывает два графика платежей либо один общий с усреднённой ставкой. Для квартиры за 10 млн со взносом 20% (2 млн) кредит составит 8 млн. Из них 6 млн по семейной ипотеке под 6% на 20 лет дают платёж 42 980 рублей и переплату 4,3 млн. Остаток 2 млн под 18% на тот же срок добавит 30 860 рублей в месяц и 5,4 млн переплаты. Итого платёж 73 840 рублей, переплата 9,7 млн. Если бы все 8 млн шли по рыночной ставке 18%, ежемесячный платёж составил бы 123 460 рублей, переплата — 21,6 млн. Экономия на комбо-схеме превышает 11,9 млн рублей.
Важный нюанс: при досрочном погашении комбо-ипотеки выгоднее направлять деньги на рыночную часть кредита. Кредитные организации разрешают выбрать, какой из двух субкредитов закрывать первым. Калькулятор кредитной организации не учитывает сценарии досрочного погашения, он показывает только базовый расчёт без изменений графика. Для точного прогноза переплаты с досрочными взносами придётся использовать сторонние сервисы или таблицу с функцией досрочного платежа.
Сколько вы переплатите: механика расчёта процентов
Переплата по ипотеке — это сумма процентов, начисленных за весь срок кредита. Онлайн-калькулятор вычисляет её как разницу между суммой всех ежемесячных платежей и телом кредита. Для кредита 6,4 млн на 25 лет под 18% переплата 22,7 млн означает, что заёмщик заплатит кредитной организации в 3,5 раза больше, чем взял. На размер переплаты влияют три параметра: ставка, срок и частота досрочных погашений.
Снижение ставки на 1 процентный пункт при кредите 6,4 млн на 25 лет сокращает переплату примерно на 1,9 млн рублей. Если ставка падает с 18% до 17%, платёж уменьшается с 97 100 до 93 700 рублей, а переплата — с 22,7 до 20,8 млн. Аналогичный эффект даёт сокращение срока: кредит на 20 лет под 18% даёт платёж 99 500 рублей, но переплату всего 17,5 млн. Выгода очевидна при досрочном погашении. Если заёмщик вносит дополнительно 10 000 рублей ежемесячно на кредит 6,4 млн под 18% на 25 лет, срок сокращается до 16 лет, а переплата падает до 13,2 млн. Калькуляторы кредитных организаций не показывают такие сценарии, поэтому для расчёта переплаты с досрочкой используют сторонние онлайн-сервисы с полем «досрочное погашение».
График платежей из калькулятора показывает структуру каждого взноса. При аннуитете в первые 5 лет проценты составляют 65–80% от ежемесячного платежа. Например, для кредита 6,4 млн под 18% на 25 лет первый платёж 97 100 рублей состоит из 96 000 рублей процентов и 1 100 рублей основного долга. Через 10 лет соотношение меняется: проценты — 78 000, долг — 19 100. Поэтому досрочное погашение в первые годы кредита экономит больше всего процентов.
Калькулятор кредитной организации: особенности онлайн-расчёта ипотеки
Крупные кредитные организации предлагают подробные калькуляторы. На странице ипотечного кредитования можно выбрать цель (вторичка, новостройка, комбо), указать стоимость, взнос, срок, тип ставки (базовая, семейная, программа для работников технологической сферы, господдержка) и дополнительные опции. Система учитывает скидки для зарплатных клиентов: минус 0,3% к ставке при поступлении зарплаты на карту кредитной организации и минус 0,5% при оформлении электронной регистрации сделки. Для вторичного жилья скидка за зарплатный проект работает чаще, чем на новостройки с субсидированной ставкой.
Расчёт кредита калькулятором онлайн ипотеки для комбо-варианта выполняется через отдельный пункт «Комбинированная ипотека». Заёмщик выбирает несколько программ, например семейную ипотеку и базовую ставку, и калькулятор показывает два платежа отдельно. Для зарплатного клиента, покупающего квартиру за 10 млн со взносом 20%, комбо-расчёт может выглядеть так: 6 млн под 6% семейной ипотеки, 2 млн под 17,7% (18% минус 0,3% зарплатной скидки). Итоговый платёж снижается до 73 000 рублей, переплата — до 9,4 млн. Без скидки переплата составила бы 9,7 млн, разница — 300 тысяч рублей.
Калькулятор кредитной организации не включает в расчёт стоимость страхования жизни и титула, которое обязательно для снижения ставки на 1–1,5%. Без полиса страхования кредитная организация повышает ставку на 1–2 пункта, что увеличивает переплату на 1,5–2 млн рублей при кредите 8 млн на 20 лет. Поэтому полученную в калькуляторе переплату стоит умножить на коэффициент 1,05–1,08, чтобы учесть реальные расходы на страховку. Точные цифры по страховым тарифам появляются только после одобрения заявки, но ориентир для расчёта онлайн: 0,2–0,5% от суммы кредита в год.