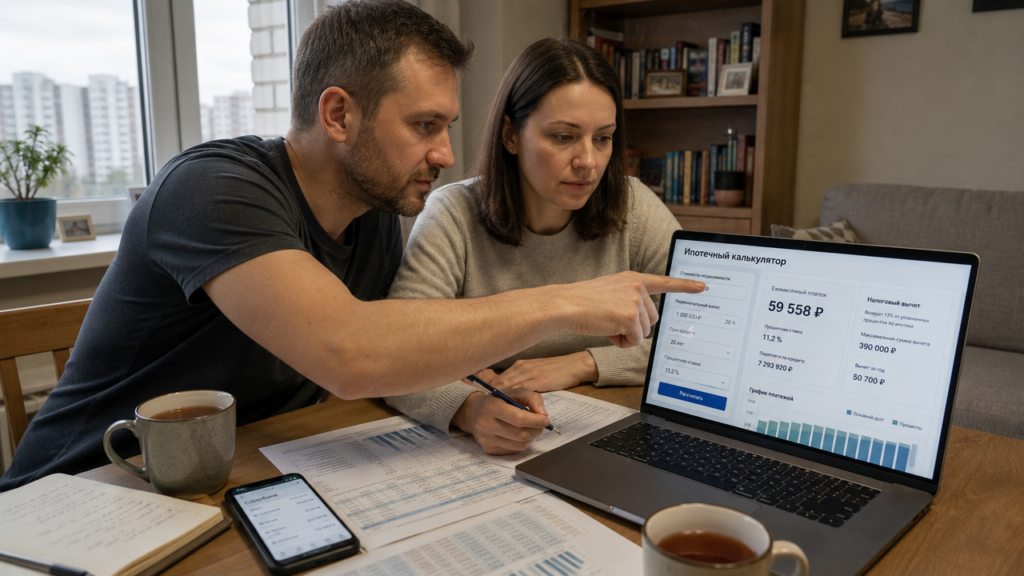
Ипотечный калькулятор экономит не время, а деньги, поскольку ошибка в расчёте ежемесячного платежа на 2–3 тысячи рублей за 20 лет превращается в переплату от 500 тысяч до 1,2 миллиона. Кредитные организации предлагают собственные онлайн-инструменты, но они часто показывают ставку с учётом только базовых условий, без страховок и комиссий. Поэтому расчёт нужно проверять вручную или через независимые сервисы.
Как устроен ипотечный калькулятор: формулы и допущения
Любой онлайн-калькулятор ипотеки опирается на две математические модели: аннуитетный платёж и дифференцированный. В первом случае сумма ежемесячного платежа одинакова весь срок кредита, во втором — уменьшается к концу, потому что проценты начисляются на остаток долга. Аннуитетная схема считается по формуле:
Платёж = Сумма кредита × (Ставка/12 × (1 + Ставка/12)^Срок) / ((1 + Ставка/12)^Срок - 1)
Здесь ставка указывается в долях единицы за месяц, например: 10% годовых — это 0,1/12 = 0,00833. Для кредита 4 млн рублей на 20 лет под 10% аннуитетный платёж составит 38 601 рубль. Дифференцированный платёж в первый месяц будет 50 000 рублей, а в последний — около 16 806 рублей. Большинство кредитных организаций выдают ипотеку только с аннуитетом, поэтому калькуляторы по умолчанию считают именно его.
Что калькулятор не учитывает: стоимость страхования жизни и титула, оценку недвижимости, услуги нотариуса, комиссию за аккредитив при расчётах с продавцом. Если страхование жизни добавляет 0,5–1% к ставке или 5–15 тысяч рублей в год, эти расходы нужно отдельно включить в бюджет. При кредите 4 млн рублей на 20 лет они могут увеличить общую стоимость займа на несколько сотен тысяч рублей. Поэтому результат онлайн-калькулятора лучше рассматривать как базовый сценарий и отдельно закладывать резерв на дополнительные расходы.
Где считать: обзор калькуляторов кредитных организаций и независимых сервисов
Кредитные организации имеют встроенные калькуляторы на страницах ипотечных программ. Они передают данные сразу в заявку, что упрощает процесс, но ограничивают выбор параметров: например, некоторые не дают выбрать дифференцированную схему или учесть досрочное погашение. Отдельные калькуляторы показывают ставку с учётом государственных субсидий, но для этого нужно указать регион и категорию заёмщика.
Отдельного внимания заслуживает калькулятор ипотеки региональной кредитной организации. Он позволяет задать срок от 3 до 30 лет, первоначальный взнос от 10%, выбрать тип платежа — аннуитетный или дифференцированный. Результат показывает не только ежемесячный платёж, но и график погашения с разбивкой на основной долг и проценты. При этом кредитная организация указывает, что расчёт предварительный и не учитывает одобренную ставку после проверки кредитной истории.
Независимые агрегаторы используют данные из открытых тарифов кредитных организаций и позволяют сравнить до 20 предложений одновременно. Их калькуляторы точнее в части базовых ставок, но тоже не учитывают индивидуальные скидки за зарплатный проект или статус проверенного клиента. Я тестировал три сервиса на одном примере: квартира стоимостью 6 млн рублей, первый взнос 30%, срок 25 лет, ставка 10,5%. Все три показали платёж 54 200–54 400 рублей, расхождение составило менее 0,4%.
Как онлайн-калькулятор учитывает ставку: фиксированная, плавающая, субсидированная
Ставка по ипотеке не появляется из воздуха: базовую ставку кредитной организации корректируют скидки за электронную регистрацию сделки, страхование жизни, первоначальный взнос более 30%, открытие вклада или зарплатный проект. Например, отдельные программы предусматривают скидку 0,3% при оформлении через цифровую платформу и 0,5% за использование электронной регистрации. Калькулятор должен учитывать эти параметры, иначе вы получите завышенный платёж.
Чтобы рассчитать ставку по ипотеке онлайн, надо ввести точные условия. Большинство калькуляторов имеют выпадающие списки «Страхование жизни», «Зарплатный клиент», «Военная ипотека». Выбор каждого пункта меняет ставку на 0,3–1,5%. Например, в программе для новостроек базовая ставка 11,2% при страховании жизни снижается до 10,4%, а при первоначальном взносе 50% — до 9,8%. Если не отметить эти поля, калькулятор выдаст платёж на 2–4 тысячи рублей выше расчётного.
Плавающая ставка в калькуляторах встречается редко, потому что регулятор ограничил её применение для розничной ипотеки с 2022 года. При этом субсидированная ипотека от застройщика с временным снижением ставки до 0,1–3% на первые 1–2 года рассчитывается как двухступенчатая схема: калькулятор показывает отдельно платёж в льготный период и после его окончания. Такой расчёт требует ручного ввода ставки для каждого периода.
Налоговый вычет по ипотеке: как посчитать онлайн
Имущественный налоговый вычет при покупке жилья состоит из двух частей: 13% от стоимости жилья с лимитом 2 миллиона рублей — максимум 260 тысяч — и 13% от уплаченных процентов по ипотеке с лимитом 3 миллиона — максимум 390 тысяч. Суммарно можно вернуть до 650 тысяч рублей. Для расчёта точной суммы нужен график платежей, потому что проценты по ипотеке в первые годы составляют значительную долю ежемесячного платежа.
Посчитать налоговый вычет по ипотеке онлайн можно через личный кабинет налогоплательщика или калькуляторы на сайтах кредитных организаций. Некоторые калькуляторы после ввода параметров кредита показывают не только платёж, но и предполагаемую сумму возврата по годам. Отдельные сервисы считают вычет с учётом вашей зарплаты, так как возврат ограничен уплаченным НДФЛ за год. Если ваша годовая зарплата составляет 800 тысяч рублей, НДФЛ составит 104 тысячи, и вы не сможете вернуть больше этой суммы за один налоговый период.
Формула расчёта вычета по процентам требует суммирования всех процентных платежей из графика. Для кредита 4 млн рублей на 20 лет под 10% общая переплата по процентам составит около 5,26 млн, но лимит вычета — 3 млн, значит, возврат составит 390 тысяч рублей. Калькулятор налоговой службы учитывает только фактически уплаченные проценты, поэтому декларацию 3-НДФЛ можно подавать ежегодно, а не один раз в конце срока.
Практические сценарии: сколько платить в месяц при разных ставках
Возьмём квартиру стоимостью 5 млн рублей, первоначальный взнос 20% — 1 млн, срок 20 лет. Кредит 4 млн при ставке 10% даёт аннуитетный платёж 38 601 рубль. При ставке 12% платёж вырастает до 44 043 рублей, при 8% — до 33 457 рублей. Разница в 2% ставки на горизонте 20 лет — это 1,32 млн рублей переплаты, поэтому выбор программы с господдержкой или скидкой за счёт страхования критичен.
Онлайн-калькулятор ипотеки сразу показывает ежемесячный платёж при вводе данных, но мало кто проверяет расчёт вручную. Для проверки можно использовать формулу аннуитета или сравнить результаты нескольких сервисов. Я проверил калькулятор региональной кредитной организации на примере 3 млн рублей, срок 15 лет, ставка 9,5%. Калькулятор выдал платёж 31 325 рублей, расчёт по формуле дал 31 289 рублей. Расхождение в 36 рублей возникло из-за округления ставки до двух знаков после запятой.
Дифференцированный платёж при тех же условиях в первый месяц составит 40 417 рублей: 16 667 рублей основного долга и 23 750 рублей процентов. В последний месяц он будет около 16 806 рублей. Большинство кредитных организаций не дают дифференцированную схему из-за повышенной нагрузки на заёмщика в первые годы, но при достаточном доходе она экономит 8–12% переплаты. В некоторых калькуляторах такая опция доступна наряду с аннуитетной схемой.
Риски неточных расчётов и как проверить результат
Онлайн-калькулятор не учитывает три вещи: изменение ставки при отказе от страхования, досрочное погашение и комиссию за обслуживание счёта. Например, в кредитном договоре ставка может составлять 12% при отсутствии страхования жизни, а калькулятор показывать 10,5% с учётом страховки. Если не оформить полис за 35 тысяч рублей в первый год, платёж может вырасти с 38 600 до 44 100 рублей. Поэтому перед подачей заявки просите у кредитной организации письменный расчёт с указанием всех условий.
Проверить онлайн-калькулятор можно через табличный редактор, задав формулу =ПЛТ(Ставка/12; Срок*12; -Сумма_кредита). Для кредита 2 млн рублей на 10 лет под 9% формула выдаст 25 336 рублей. Если калькулятор показывает 26 100 рублей, он мог добавить ежемесячную комиссию за обслуживание или страхование. Также полезно проверить график платежей на предмет первой и последней даты: некоторые кредитные организации начинают списывать платёж не через месяц после выдачи, а через 45 дней, что увеличивает первый платёж на 15–20%.
Ошибки в онлайн-расчётах чаще всего возникают из-за неверного указания типа ставки. Если ввести 10% вместо 0,10 в формулу, платёж будет завышен в 12 раз. В калькуляторах с выпадающими списками такой риск минимален, но при ручном вводе в таблице проверяйте формат ячейки. Я рекомендую считать платёж в трёх инструментах: калькуляторе кредитной организации, независимом сервисе и собственной таблице. Если результаты различаются более чем на 0,5%, ищите причину в дополнительных параметрах.